विशेष आर्थिक लेख:आर्थिक माहितीची नवी वाट !
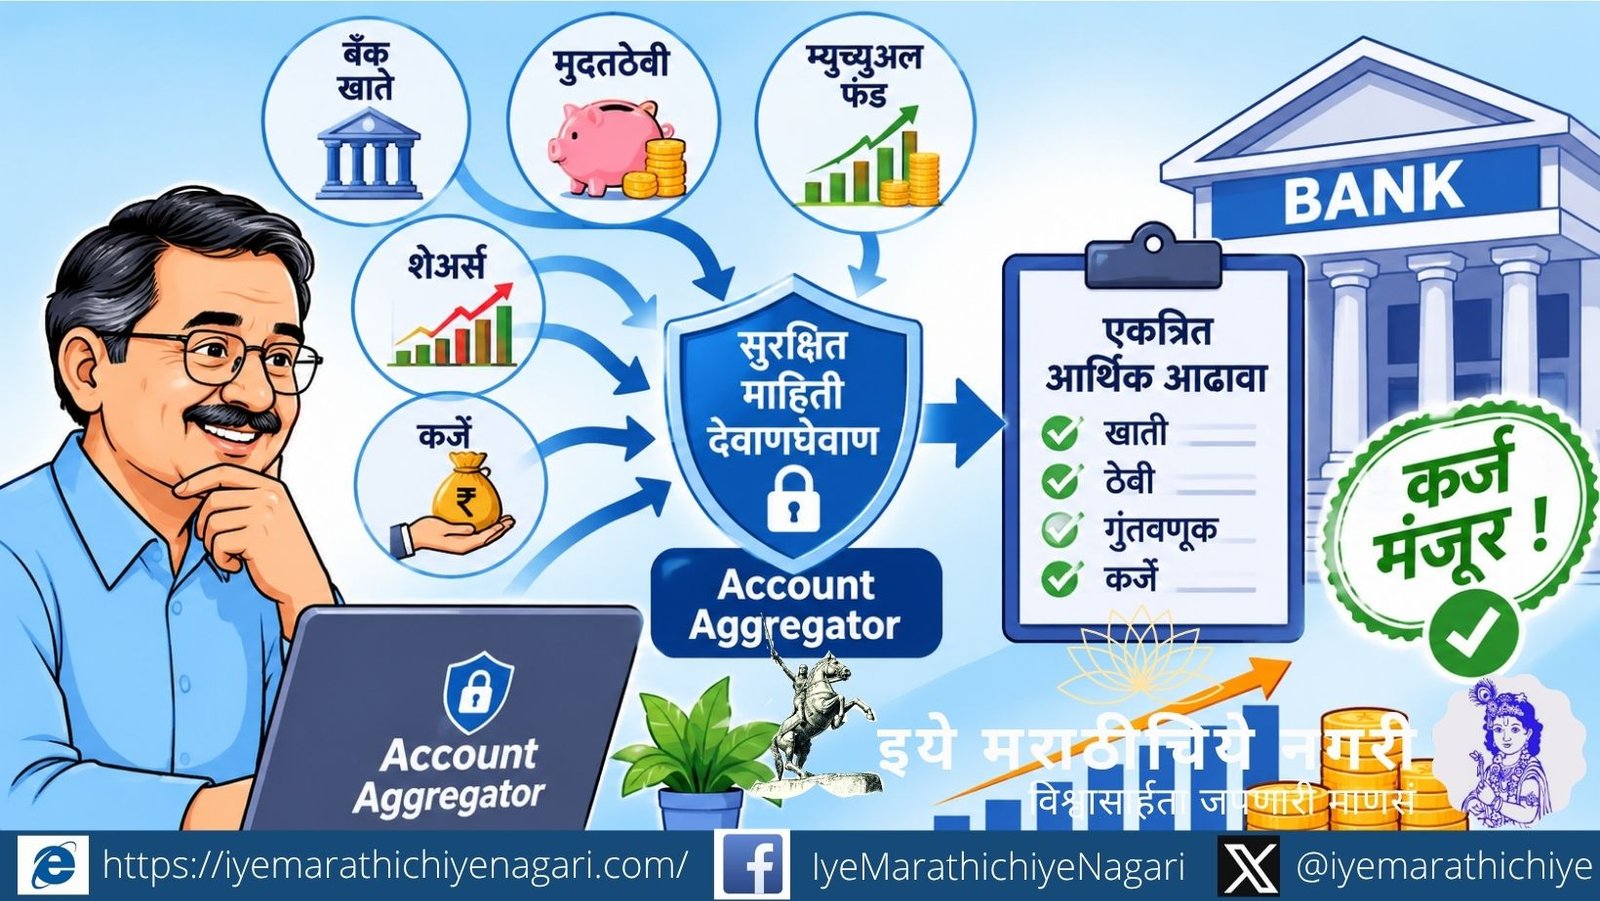
बँक खाती, मुदतठेवी, म्युच्युअल फंड, शेअर्स आणि कर्जे अशा विविध ठिकाणी विखुरलेल्या आर्थिक व्यवहारांचा एकत्रित आढावा घेणे अनेकांसाठी जिकिरीचे असते. कर्जासाठी अर्ज करतानाही निरनिराळी विवरणपत्रे आणि कागदपत्रे गोळा करावी लागतात. ही प्रक्रिया सुलभ करण्यासाठी ग्राहकाच्या संमतीने आर्थिक माहितीची सुरक्षित देवाणघेवाण करणारी ‘अकाउंट ॲग्रीगेटर ‘ अर्थात खाते एकत्रीकरण व्यवस्था विकसित झाली आहे. आता या व्यवस्थेतील विविध संस्थांमध्ये परस्पर सुसंगतता आणण्याच्या दिशेने रिझर्व्ह बँकेने पावले उचलली जात आहेत. त्याचा घेतलेला आढावा…
प्रा. नंदकुमार काकिर्डे
देशातील कर्जव्यवहारांची बाजारपेठ मोठी आहे. व्यक्ती, कुटुंबे आणि उद्योगांना विविध कारणांसाठी बँका किंवा वित्तीय संस्थांकडून कर्ज घ्यावे लागते. कर्जदाराची आर्थिक स्थिती समजून घेण्यासाठी त्याच्या खात्यांतील व्यवहारांची माहिती आवश्यक असते. त्याचप्रमाणे गुंतवणूकदारांनाही आपल्या बचतीचा आणि गुंतवणुकीचा एकत्रित आढावा घेण्याची गरज असते. सीआरएफ आणि सहमती यांच्या अहवालानुसार, २०२५-२६ मध्ये अकाउंट ॲग्रीगेटर व्यवस्थेद्वारे ३.६८ कोटी खात्यांच्या संदर्भात ३.८२ लाख कोटी रुपयांचे कर्जवाटप झाले. सप्टेंबर २०२६ पर्यंत या व्यवस्थेत ५९.५ कोटी संमती प्रक्रिया पूर्ण झाल्या. हे आकडे आर्थिक माहितीच्या देवाणघेवाणीतील या व्यवस्थेचे वाढते महत्त्व अधोरेखित करतात.
अकाउंट ॲग्रीगेटर म्हणजे काय?
अकाउंट ॲग्रीगेटर किंवा एए ही ग्राहकाच्या संमतीने त्याची आर्थिक माहिती एका सहभागी वित्तीय संस्थेकडून दुसऱ्या सहभागी संस्थेकडे सुरक्षितपणे पोहोचवणारी व्यवस्था आहे. तिचा वापर ग्राहकासाठी ऐच्छिक असतो. एए ग्राहकाचे पैसे हाताळत नाही किंवा त्याच्या वतीने गुंतवणूक अथवा कर्जविषयक निर्णय घेत नाही. उदाहरणार्थ, एखाद्या लघुउद्योजकाचे व्यवहार तीन बँकांमध्ये असतील आणि त्याला व्यवसायासाठी कर्ज हवे असेल, तर आवश्यक माहिती त्याच्या संमतीने कर्ज देणाऱ्या संस्थेकडे पाठवता येऊ शकते. त्यामुळे प्रत्येक बँकेचे स्वतंत्र विवरणपत्र मिळवण्याची आणि सादर करण्याची धावपळ कमी होऊ शकते. या प्रक्रियेत माहिती देणाऱ्या संस्थेला फायनान्शियल इन्फॉर्मेशन प्रोव्हायडर किंवा एफआयपी, तर माहिती वापरणाऱ्या संस्थेला फायनान्शियल इन्फॉर्मेशन यूजर किंवा एफआययू म्हटले जाते. संबंधित माहिती कोणाला, कशासाठी आणि किती काळासाठी द्यायची, हे ग्राहकाच्या संमतीवर अवलंबून असते.
विविध सेवांमध्ये सुसंगतता
सध्या देशात १७ परवानाधारक बिगर बँकिंग वित्तीय कंपन्या अकाउंट ॲग्रीगेटर सेवा देत असल्याचे नमूद केले आहे. यामध्ये कॅम्स, फिनसर्व, फिनवु, प्रोटीन आणि वनमनी यांसारख्या संस्थांचा समावेश आहे. मात्र, माहिती पुरवणारी बँक आणि माहिती वापरणारी संस्था वेगवेगळ्या एएशी जोडलेली असल्यास देवाणघेवाणीत अडथळे येऊ शकतात. हे अडथळे कमी करण्यासाठी रिझर्व्ह बँकेने विविध अकाउंट ॲग्रीगेटर सेवांमध्ये परस्पर सुसंगतता आणण्याच्या दिशेने पुढाकार घेतला आहे. अपेक्षित व्यवस्थेत ग्राहकाला एका एएकडे नोंदणी करून इतर सहभागी संस्थांच्या जाळ्यातील माहितीची देवाणघेवाण करणे सुलभ होऊ शकेल. उदाहरणार्थ, स्टेट बँकेतील मुदतठेवीची माहिती एचडीएफसीकडून गृहकर्ज घेताना आवश्यक असल्यास, ग्राहकाच्या संमतीने ती संबंधित संस्थेकडे पाठवली जाऊ शकेल. अर्थात, या सुविधेचा प्रत्यक्ष लाभ संबंधित संस्थांचा सहभाग आणि तांत्रिक अंमलबजावणी यांवर अवलंबून राहील.
बचतीचा एकत्रित आढावा !
अनेक कुटुंबांची बचत वेगवेगळ्या बँकांतील खाती, मुदतठेवी, म्युच्युअल फंड आणि शेअर्समध्ये विभागलेली असते. त्यांचा एकत्रित विचार करून आर्थिक नियोजन करायचे झाल्यास अनेक विवरणपत्रे तपासावी लागतात. सहभागी संस्थांची माहिती एकत्रित स्वरूपात उपलब्ध झाल्यास ग्राहकाला आपली आर्थिक स्थिती समजून घेणे सोपे होऊ शकते. डीमॅट खाते नसलेल्या ग्राहकांनाही एएमार्फत उपलब्ध माहितीचा आढावा घेण्याचा पर्याय मिळू शकतो. मात्र, कोणती खाती जोडलेली आहेत आणि माहिती किती अद्ययावत आहे, यावर उपलब्ध तपशील अवलंबून असेल. महत्त्वाचा निर्णय घेताना मूळ बँक किंवा गुंतवणूक संस्थेच्या नोंदी तपासणे आवश्यकच राहील.
उद्योजक आणि कर्जदात्यांनाही लाभ !
सूक्ष्म व लघुउद्योजक, स्वयंरोजगार करणारे व्यावसायिक आणि इतर कर्जदारांसाठी ही व्यवस्था उपयुक्त ठरू शकते. संमतीने मिळालेल्या आर्थिक व्यवहारांच्या माहितीमुळे कर्जदात्याला अर्जदाराच्या आर्थिक स्थितीचे मूल्यमापन करणे सोपे होईल. कागदपत्रांची जुळवाजुळव आणि पडताळणीसाठी लागणारा वेळही कमी होऊ शकतो. तथापि, माहिती सहज उपलब्ध झाली म्हणजे कर्ज मंजूर होईल, ठरावीक वेळेत मिळेल किंवा व्याजदर कमी होईल, अशी हमी देता येत नाही. कर्जमंजुरी आणि त्याच्या अटी संबंधित संस्थेच्या निकषांवरच ठरतील. आर्थिक माहितीच्या आधारे जोखीम ठरवताना किंवा कर्ज नाकारताना संस्थांनी पारदर्शकता आणि न्याय्य वागणूक राखणेही तितकेच आवश्यक आहे. आवश्यक संमती आणि सहभागाच्या अटी पूर्ण झाल्यास आर्थिक सल्लागार व सनदी लेखापाल यांनाही ग्राहकाच्या आर्थिक स्थितीचा आढावा घेऊन सल्ला देणे सुलभ होऊ शकते.
संमती आणि सुरक्षितता !
सुविधेबरोबरच आर्थिक गोपनीयतेचे रक्षण हे या व्यवस्थेसमोरील महत्त्वाचे आव्हान आहे. संमती केवळ औपचारिक क्लिकपुरती मर्यादित राहता कामा नये. माहिती मागणारी संस्था कोणती, तिचा वापर कोणत्या उद्देशाने आणि किती काळासाठी होणार आहे, हे ग्राहकाने संमती देण्यापूर्वी तपासले पाहिजे. फसवे संदेश, बनावट संकेतस्थळे आणि दिशाभूल करणाऱ्या संमती विनंत्यांपासून सावध राहणेही आवश्यक आहे. पासवर्ड, पिन किंवा एकवेळ वापराचा संकेतांक कोणालाही सांगू नये. संमती मागे घेतली तरी यापूर्वी सामायिक केलेली माहिती आपोआप नष्ट होईल, असे गृहीत धरू नये. तसेच एका एएकडे नोंदणी केल्याने इतर संस्थांच्या केवायसीविषयक सर्व गरजा संपतील, असेही नाही. डिजिटल सेवांचा कमी अनुभव असलेल्या ज्येष्ठ नागरिकांना आणि ग्रामीण भागातील ग्राहकांना या प्रक्रियेत मदतीची गरज भासू शकते. म्हणूनच मराठीसह स्थानिक भाषांतील स्पष्ट सूचना, डिजिटल साक्षरता, सुलभ तक्रार निवारण आणि सायबर सुरक्षा यांना प्राधान्य द्यावे लागेल.
विश्वास हीच खरी कसोटी
अकाउंट ॲग्रीगेटर व्यवस्थेतील परस्पर सुसंगततेमुळे आर्थिक व्यवस्थापन अधिक सुलभ आणि ग्राहककेंद्रित करण्याची संधी निर्माण होत आहे. मात्र, तिचे यश केवळ किती माहिती एकत्र आली यावर ठरणार नाही. त्या माहितीचा वापर किती सुरक्षित, पारदर्शक आणि ग्राहकहिताचा राहतो, हे अधिक महत्त्वाचे असेल. सुविधा वाढतानाच ग्राहकाचा विश्वास आणि माहितीवरील त्याचे नियंत्रण अबाधित राहणे, हीच या बदलाची खरी कसोटी असेल.
(लेखक पुणेस्थित ज्येष्ठ अर्थविषयक पत्रकार असून पुणे शेअर बाजार व कॉसमॉस बँकेचे माजी संचालक आहेत)