विशेष आर्थिक लेख
भारतीय विमा नियामक व विकास प्राधिकरणाने (म्हणजे आयआरडीएआय ) देशभरातील विमा वितरण व विक्रीच्या व्यवस्थेमध्ये व्यापक बदल सुचवले आहेत. याचा मोठा परिणाम विमा क्षेत्रावर होण्याची शक्यता आहे. हा मसुदा अंतिम नसून त्याबाबत जनतेच्या व संबंधितांच्या सूचना मागवण्यात आल्या आहेत. या सूचनांचा विचार केल्यानंतर हे बदल अमलात येण्याची शक्यता आहे. या शिफारशींचा घेतलेला वेध…
प्रा. नंदकुमार काकिर्डे
२३ सप्टेंबर रोजी भारतीय विमा नियामक व विकास प्राधिकरणाने (म्हणजे Insurance Regulatory and Development Authority of India – IRDAI) यांनी “विमा वितरणाच्या अर्थशास्त्राचे पुनर्मूल्यांकन” या नावाने शिफारस वजा सल्लागार पेपर विचारार्थ प्रसिद्ध केला. गेल्या वर्षी जीवन विमा कंपन्यांनी एजंटांना दिलेले कमिशन १८ टक्के वाढून ६०,७९९ कोटीं रुपयांवर गेले, म्हणून याबाबत काही उपाय योजना करण्याच्या उद्देशाने प्राधिकरणाने कठोर बदल करण्याचा निर्णय घेण्याच्या उद्देशाने हे पाऊल उचलले आहे.
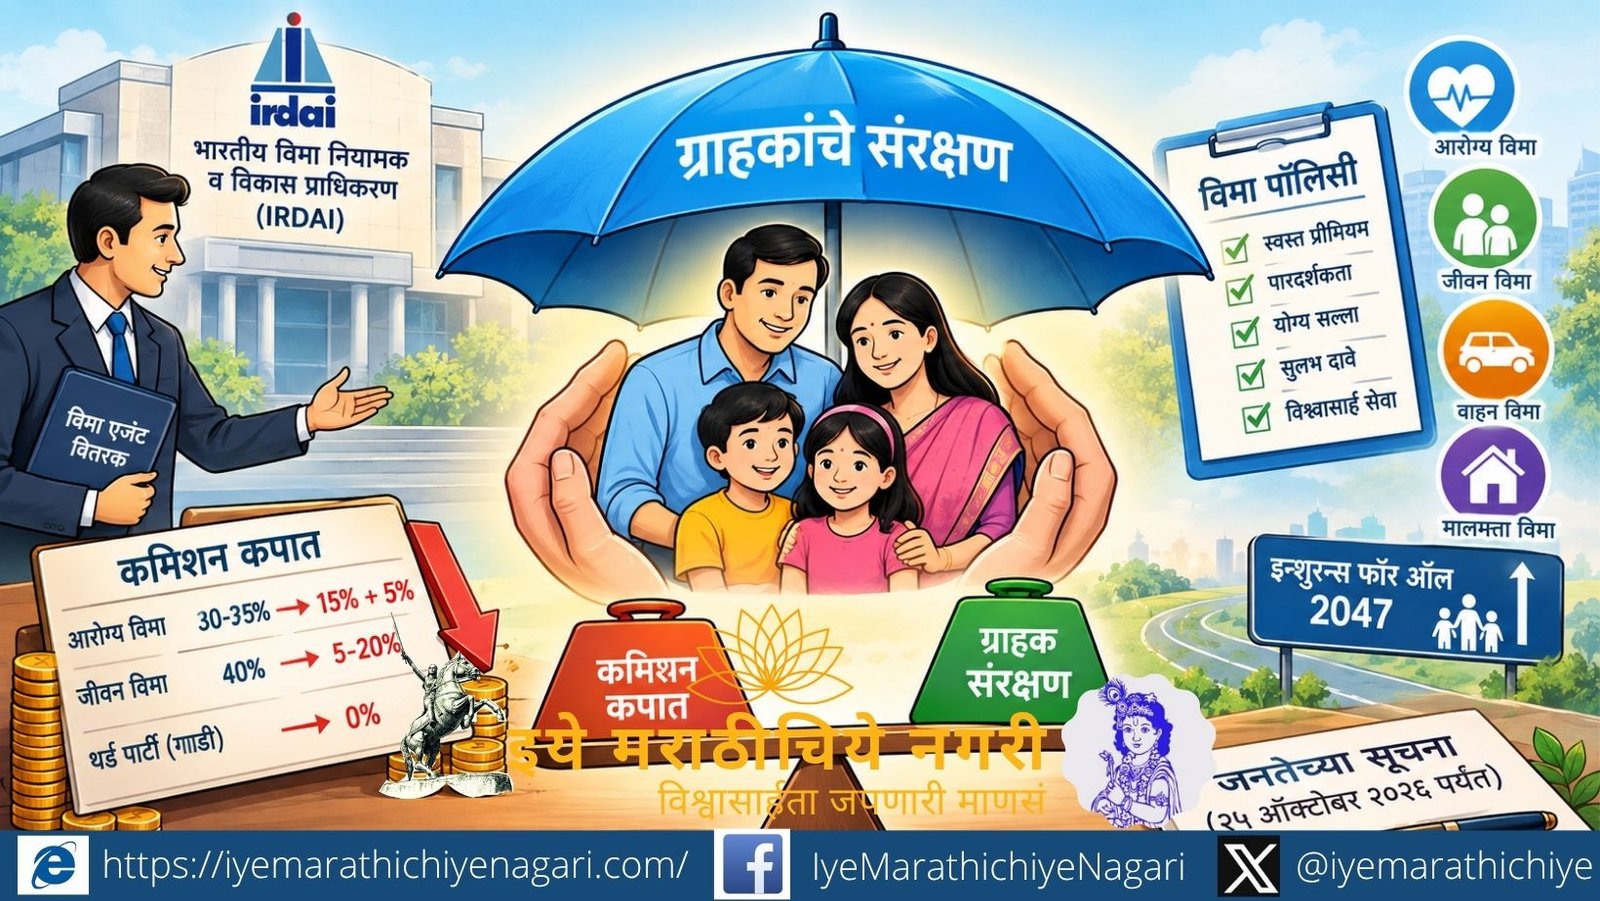
प्राधिकरणाने याद्वारे विमा वितरणव्यवस्थेच्या अर्थकारणात व्यापक बदल सुचवले आहेत.विमा कंपन्यांच्या व्यवस्थापन खर्चावर मर्यादा,उत्पादनानुसार कमिशनची कमाल सीमा, वितरकांच्या मोबदल्याची पारदर्शकता व ग्राहकांची दिशाभूल करून विकलेल्या पॉलिसींवरील कमिशनची वसुली, असे त्यांचे स्वरूप आहे.२३ सप्टेंबर रोजी प्रसिद्ध झालेल्या या प्रस्तावांवर २५ ऑक्टोबर २०२६ पर्यंत अभिप्राय मागवले आहेत. हे प्रस्ताव अद्याप अंतिम नियम नाहीत. ग्राहकहिताची दिशा स्वागतार्ह असली, तरी अंमलबजावणीतील समतोल निर्णायक ठरेल.
यामध्ये पुढील तीन महत्त्वाचे मोठे प्रस्ताव सुचवण्यात आले आहेत.सर्वात महत्त्वाचा प्रस्ताव म्हणजे विमा एजंट यांना दिल्या जाणाऱ्या कमिशनला कात्री: आतापर्यंत आरोग्य विम्यावर एजंटांना ३०-३५ टक्के कमिशन मिळत होते, आता पहिल्या वर्षी १५ टक्के व नूतनीकरणावर फक्त ५ टक्के कमिशन मिळेल. जीवन विम्यात बँकांना पहिल्या वर्षी ४० टक्के मिळत होते, आता ५ ते २० टक्क्यांपर्यंत मिळेल. नवीन गाडीच्या थर्ड पार्टी विम्यावर तर शून्य टक्के कमिशन करण्याचा प्रस्ताव आहे.
दुसरा महत्त्वाचा प्रस्ताव खर्चावर मर्यादा आणणारा आहे. जीवन विमा कंपन्यांचा एकूण व्यवस्थापन खर्च २ वर्षात १५ टक्के व नंतरच्या ५ वर्षात १२.५ टक्क्यांवर वर आणावा लागेल. सर्वसाधारण विमा कंपन्यांसाठी ही मर्यादा ३० वरून २० टक्क्यांवर येईल.यातील तिसरा प्रस्ताव अत्यंत महत्त्वाचा असून त्याद्वारे चुकीच्या विमा विक्री पद्धतीला आळा घालण्यात येणार आहे. यामध्ये ग्राहकाला गरज नसताना युनिट लिंक इन्शुरन्स पॉलिसी विकणे, बँक मुदत ठेवीऐवजी विमा देणे अशा १२ प्रकारच्या चुकीच्या विमा विक्रीची ( मिस-सेलिंगची) व्याख्या करण्यात आली आहे. असे झाल्यास मिळालेले कमिशन परत घेणे (Claw-back) व चुकीचा विमा विकणाऱ्या व्यक्तीचे नाव सार्वजनिक करणे बंधनकारक केले आहे.
फायदे व धोके !
नियामक प्राधिकरणाने केलेल्या या शिफारशींचा विमा ग्राहकांना निश्चित फायदा किंवा लाभ होणार आहे. सर्वात महत्त्वाची गोष्ट म्हणजे त्यांना भरावा लागणार विम्याचा प्रीमियम आणखी स्वस्त होऊन त्यामध्ये जास्तीत जास्त पारदर्शकता येईल. त्याचप्रमाणे चुकीच्या विमा प्रस्तावांची विक्री यापुढे थांबणार आहे
मात्र या शिफारशींमुळे विमा व्यवसायाला काही प्रमाणात त्यांचा महसूल कमी होण्याचा धोका उत्पन्न होणार आहे.पॉलिसी बाजार या कंपनीने याबाबतचे मत व्यक्त करताना सांगितले की या प्रस्तावामुळे त्यांच्या महसुलावर प्रतिकूल परिणाम होणार असून देशातील विमा दलालांच्या संघटनेने या शिफारशींना जोरदार विरोध केला आहे. त्यांच्या म्हणण्यानुसार देशातील छोट्या शहरांमध्ये विमा पोहोचणे यापुढे अवघड होणार असून पर्यायाने हजारो नोकऱ्या जाण्याची शक्यता निर्माण झालेली आहे .पॉलिसीबाजारची प्रवर्तक कंपनी पीबी फिनटेकचा समभाग २४ सप्टेंबर २०२६ रोजी सुमारे ३६ टक्क्यांनी घसरून १,२१० रुपयांवर बंद झाला. नियामकाच्या निर्णयाचे मूल्यमापन कंपनीच्या नफ्याबरोबरच ग्राहकांच्या संरक्षणावरही झाले पाहिजे.
प्रस्तावांनुसार आयुर्विमा कंपन्यांचा व्यवस्थापन खर्च एकूण विमाहप्ता उत्पन्नाच्या तुलनेत दोन वर्षांत १५ टक्के आणि पाच वर्षांत १२.५ टक्क्यांपर्यंत आणायचा आहे. सर्वसाधारण विम्यासाठी सध्याची विमाहप्त्यावरील ३० टक्के मर्यादा बदलून देशांतर्गत प्रत्यक्ष विमाहप्ता उत्पन्नाच्या २० टक्क्यांपर्यंत आणण्याचा प्रस्ताव आहे. येथे टक्केवारीबरोबर गणनेचा आधारही बदलतो. त्यामुळे ही साधी दहा टक्केबिंदूंची कपात मानणे चुकीचे ठरेल. टप्प्याटप्प्याने बदल केल्याने उद्योगाला जुळवून घेण्याची संधी मिळेल.
कमिशन ठरवताना उत्पादनाची गुंतागुंत, वितरणमाध्यम व विक्रीपश्चात सेवेचे श्रम विचारात घेण्याची भूमिका रास्त आहे. रोख मोबदल्याबरोबर अप्रत्यक्ष देयके, भेटवस्तू आणि प्रोत्साहनेही नियमनाखाली आणण्याचा प्रस्ताव आहे. खर्चाचे लेखापरीक्षण व मोठ्या वितरणसंस्थांच्या कमिशन धोरणांचे प्रकटीकरण यामुळे लपवाछपवी कमी होऊ शकते. विशिष्ट व्यावसायिक पॉलिसींमध्ये कमिशन उघड करण्याने ग्राहकांना वितरणासाठी किती किंमत मोजावी लागते, हे समजण्यास मदत होईल.
दिशाभूल करणारी विक्री रोखण्यासाठी ग्राहकाची गरज आणि उत्पादनाची उपयुक्तता नोंदवणे, विक्रेत्याची ओळख पॉलिसीशी जोडणे आणि गैरविक्री आढळल्यास कमिशन परत वसूल करणे महत्त्वाचे आहे. बँका आणि बिगरबँक वित्तसंस्थांच्या कर्मचाऱ्यांना विक्रीसंख्येवर आधारित प्रोत्साहने न देणे, तसेच कर्जाबरोबर विम्याची सक्ती रोखणे, ग्राहकांच्या निवडस्वातंत्र्याला बळ देईल. वैयक्तिक माहिती आधी न मागता उत्पादन आणि किंमतीची माहिती उपलब्ध करण्याची सूचनाही उपयुक्त आहे. मात्र कमिशन कमी झाले म्हणजे गैरविक्री आपोआप थांबेल, हा निष्कर्ष अतिसुलभीकरणाचा आहे. चुकीची विक्री सिद्ध करण्याची निष्पक्ष प्रक्रिया आवश्यक असून दोषी विक्रेत्याबरोबर संबंधित संस्थेचीही जबाबदारी निश्चित केली पाहिजे.
याबाबत विमा वितरकांच्या संघटनेने विविध आक्षेप नोंदवलेले आहेत. त्या आक्षेपांकडेही दुर्लक्ष करता येणार नाही. ग्राहकाला अटी समजावणे, कागदपत्रे पूर्ण करणे, नूतनीकरणाची आठवण करून देणे व दाव्याच्या वेळी मदत करणे या सेवांना खर्च येतो. कमिशनमध्ये अवाजवी कपात झाल्यास छोट्या विमा सल्लागारांची उपजीविका व ग्रामीण भागातील प्रत्यक्ष सेवा धोक्यात येऊ शकते. विमा दलालांच्या संघटनेने रोजगार आणि विमाविस्तारावर संभाव्य विपरीत परिणामांची चिंता व्यक्त केली आहे. त्यामुळे स्वतंत्र परिणाम-अभ्यास आवश्यक ठरतो.
त्याचवेळी, प्रतिक्रियांतील ‘सर्व कंपन्यांत कमिशन नेहमीच १५ टक्के असते’ हा दावा सार्वत्रिक तथ्य म्हणून स्वीकारता येणार नाही. वितरकांचा मोबदला न्याय्य असावा; पण तो केवळ नवीन विक्रीशी न जोडता ग्राहक टिकवणे, योग्य सल्ला व दाव्यासाठी प्रत्यक्ष सहाय्य यांच्याशी जोडण्याचा विचार व्हावा. प्रामाणिक सल्लागारांना शिक्षा आणि अपारदर्शक संस्थांना मोकळीक, अशी स्थिती टाळली पाहिजे. आरोग्यविम्याबाबत प्रतिक्रियांमध्ये उपस्थित केलेले प्रश्न अधिक व्यापक आहेत. रुग्णालयांची दररचना, उपचारखर्च, अपवाद, प्रतीक्षाकाल, सहभरणा आणि दाव्याच्या अटी यांचाही समांतर अभ्यास व्हावा. ‘अमर्याद संरक्षण’ अशा जाहिरातींबरोबर लागू निर्बंध ठळकपणे सांगणे आवश्यक आहे. सर्व उत्पादनांचे एकसाचीकरण करण्याऐवजी तुलना करता येईल अशी प्रमाणित माहिती द्यावी. ग्राहकानेही केवळ स्वस्त हप्ता पाहून निर्णय न घेता संरक्षणाची व्याप्ती आणि स्वतःची गरज समजून घेतली पाहिजे.
वितरणसंस्था, वैयक्तिक वितरक व बाजार-पायाभूत संस्था अशा तीन वर्गांत विक्री व्यवस्था सुलभ करण्याचा प्रस्ताव स्पर्धेला चालना देऊ शकतो. कमी प्रवेशखर्च, सोपी नोंदणी आणि ग्रामीण भाग व छोट्या शहरांसाठी अतिरिक्त प्रोत्साहन यामुळे नवीन उद्योजकांना संधी मिळू शकते. ‘बीमा सुगम’ आणि सार्वजनिक विमा नोंदणीद्वारे ग्राहकांनी स्वतः तुलना करून विमा खरेदी करावा, अशी संकल्पना आहे. अनावश्यक मध्यस्थांचे स्तर कमी झाल्यास व्यवहारखर्चही घटू शकतो.
परंतु डिजिटल व्यवस्था सर्वांसाठी सहज वापरण्याजोगी असेलच असे नाही. म्हणून मराठीसह प्रादेशिक भाषांतील सहाय्य, माहितीची गोपनीयता आणि प्रत्यक्ष मार्गदर्शनाची सोय असावी. प्रतिक्रियांतील म्युच्युअल फंडांप्रमाणे स्वतंत्र ‘थेट खरेदी’ पर्यायाची मागणी विचार करण्याजोगी आहे. मात्र त्यातून हमखास दहा टक्के बचत होईल, असे सांगता येत नाही. जुन्या पॉलिसींचे सातत्यपूर्ण लाभ न गमावता थेट पर्याय स्वीकारता यावा आणि ऑनलाइन दावा नोंदवणे सोपे व्हावे. अखेरीस खर्चकपातीचा लाभ ग्राहकांपर्यंत पोहोचतो का, हे तपासण्याची यंत्रणा हवी. कमी हप्ता, अधिक स्पष्ट अटी, सुलभ दावे आणि समाधानकारक सेवा हे सुधारणांचे मोजमाप असावे. ग्राहकशिक्षण, कंपनीची उत्तरदायित्वपूर्ण वर्तणूक आणि न्याय्य वितरक-मोबदला यांची सांगड घातल्यासच हे प्रस्ताव प्रभावी ठरतील. विमा स्वस्त करणे आवश्यक आहे; पण तो समजण्याजोगा, विश्वासार्ह आणि संकटाच्या वेळी उपयोगी करणे अधिक महत्त्वाचे आहे.
वास्तविक पाहता विमा प्राधिकरणाचा यामागचा “इन्शुरन्स फॉर ऑल २०४७” हा हेतू चांगला आहे, पण कमिशन इतके कमी केले तर विमा विकणार कोण? असा प्रश्न निर्माण होतो.सर्व संबंधितांच्या सूचना स्वीकारण्याची मुदत 25 ऑक्टोबर अखेरपर्यंत आहे. त्या सर्वांचा विचार करून सरकार व विमा प्राधिकरणाला ग्राहकांचे संरक्षण करण्याबरोबरच देशातील विमा वितरण व्यवस्था कशी टिकून राहील यावर लक्ष केंद्रित करण्याची गरज आहे.
(प्रस्तुत लेखक पुणेस्थित अर्थविषयक ज्येष्ठ पत्रकार असून पुणे शेअर बाजार व कॉसमॉस बँकेचे माजी संचालक आहेत)
- IRDAI शिफारशींचे अर्थशास्त्र पुनर्मूल्यांकन: Insurance Regulatory and Development Authority of India (IRDAI) ने विमा वितरणाच्या अर्थशास्त्राचे पुनर्मूल्यांकन शिफारस वजा सल्लागार पेपर म्हणून प्रसिद्ध केला; ही प्रस्तावना विमा वितरण व्यवस्थेतील सुधारणा आणि ग्राहक हिताच्या दृष्टीने विचारात घेण्यास भाग पाडते.
- कमिशनमध्ये प्रमुख कपातची three proposals: एजंटांना कमीशन: आरोग्य विम्यावर 30-35% ते 15% प्रथम वर्ष, नूतनीकरणावर 5%; जीवन विम्यात बँकांना प्रथम वर्षी 40% ते 5-20% depending on scenario; नवीन गाडीच्या थर्ड पार्टी विम्यावर 0% कमिशनचा प्रस्ताव.
- खर्चमर्यादा आणि व्यवस्थापन खर्चाचे स्पष्ट नियम: जीवन विमा कंपन्यांच्या एकूण व्यवस्थापन खर्चांना दोन वर्षांत 15% आणि पाच वर्षांत 12.5% पर्यंत आणण्याचे उद्दिष्ट; सामान्य विमा कंपन्यांसाठी ही मर्यादा 30% वरून 20% पर्यंत आणण्याचा प्रस्ताव.
- चुकिच्या विक्रीशी लढण्यासाठी कठोर उपाय: 12 प्रकारच्या मिस-सेलिंगची व्याख्या करण्यात आली; क्लॉ-आउट (Claw-back) कमिशन परत करणे आणि चुकीचा विक्रेतेचे नाव सार्वजनिक करणे बंधनकारक; ग्राहकाला गरज नसताना विक्री रोखण्यासाठी ठोस तरतुदी.
- ग्राहक फायद्यांचा विचार vs उद्योगावरचा धोका: प्रस्थापित कृतींमध्ये पारदर्शकता, कमी खर्च, सुलभ दावे, व विश्लेषणात्मक माहिती यामुळे ग्राहकांना फायदा होईल; परंतु महसूल घटामुळे विमा दलाल, छोट्या शहरांत सेवांचा आऊटरीचचा परिणाम व रोजगारावर दबाव यांसारखे धोके संभवतात; 25 ऑक्टोबर 2026 अखेर अभिप्राय मागवण्यात आले आहेत.