यूपीआयने भारतातील डिजिटल व्यवहाराची व्याख्याच बदलून टाकली. हातात रोख न ठेवता काही सेकंदांत होणारे व्यवहार, छोट्या विक्रेत्यापासून मोठ्या मॉलपर्यंत सर्वत्र स्वीकारले जाणारे क्यूआर कोड आणि २४ तास उपलब्ध असलेली ही सुविधा आता भारतीयांच्या दैनंदिन जीवनाचा अविभाज्य भाग बनली आहे. मात्र, या सहज आणि वेगवान डिजिटल व्यवहारामागे पायाभूत सुविधा, सायबर सुरक्षा आणि तंत्रज्ञानाचा मोठा खर्चही दडलेला आहे. १५ ऑक्टोबर २०२६पासून काही मोठ्या व्यापारी यूपीआय व्यवहारांवर प्रस्तावित ०.४ टक्के मर्चंट डिस्काउंट रेट (एमडीआर) यामुळे ‘मोफत यूपीआय’च्या संकल्पनेवर पुन्हा चर्चा सुरू झाली आहे. हा खर्च नेमका कोण उचलणार, ग्राहकांवर त्याचा परिणाम होणार का आणि या ‘छुप्या खर्चा’मुळे भारताच्या डिजिटल पेमेंट क्रांतीला नवी दिशा मिळणार की विश्वासाला तडा जाणार, याचा वेध घेणारा हा लेख…
प्रा.डॉ.संजय छाया त्रिंबकराव खडक्कार,
मोबाईल क्रमांक – 7276614260
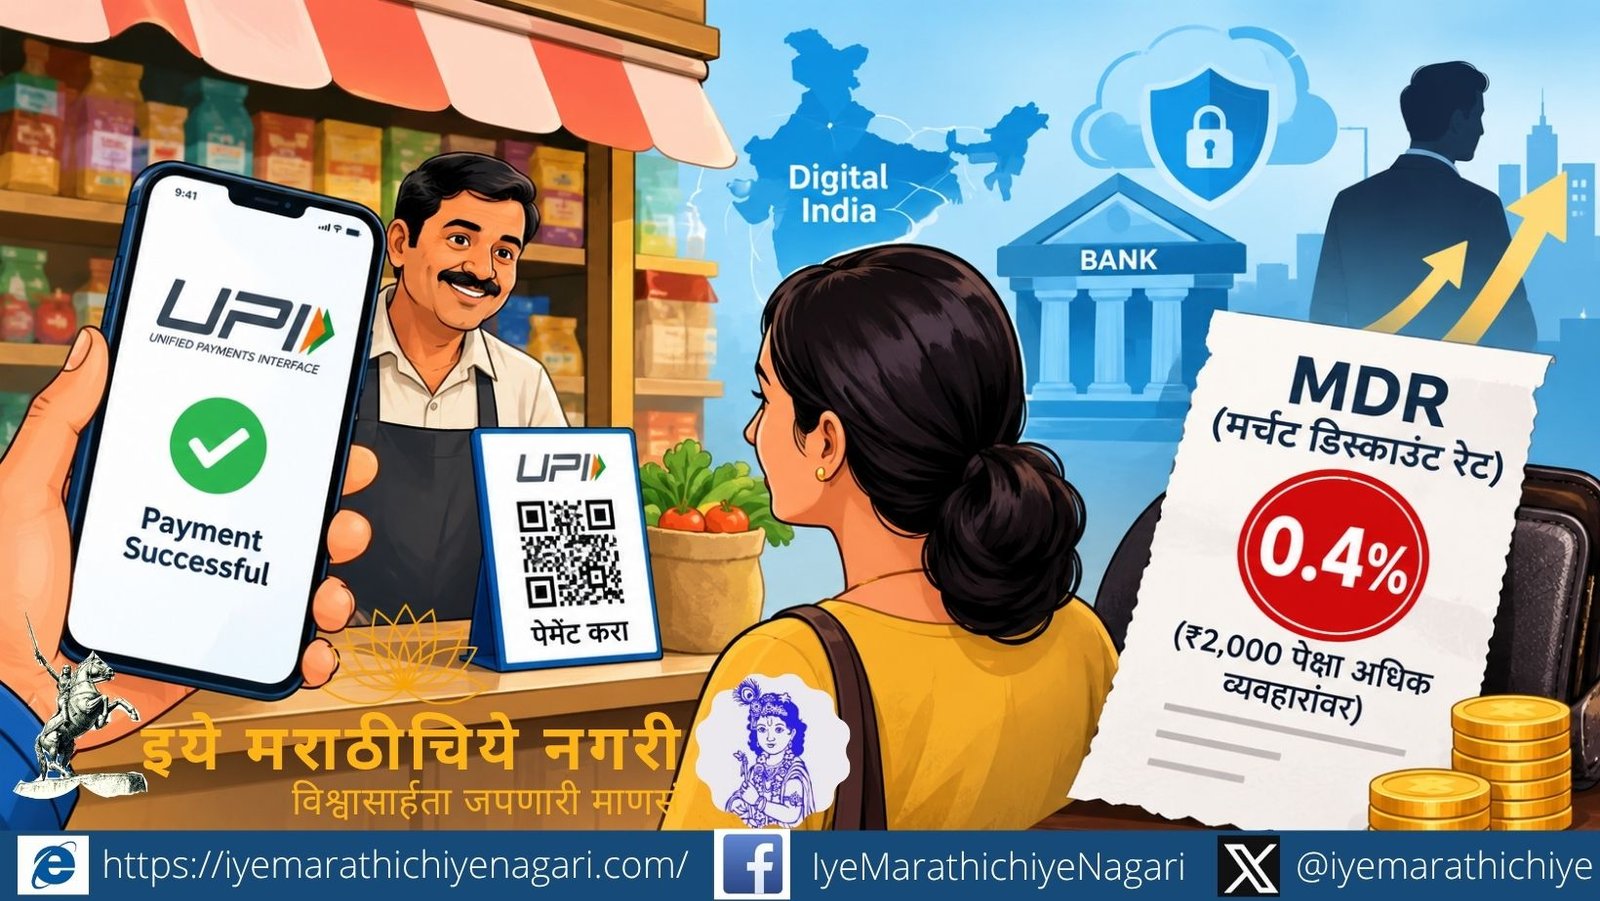
भारत सरकारने ११ एप्रिल २०१६ रोजी युपीआय – युनिफाइड पेमेंट्स इंटरफेस अधिकृतपणे लाँच केले.याद्वारे वर्षातील ३६५ दिवस आणि २४ तास कधीही त्वरित पैसे हस्तांतरित करता येतात.त्याच्या वापराच्या सुलभतेमुळे ते भारतातील दैनंदिन जीवनाचा अविभाज्य भाग बनले आहे,आणि लहान विक्रेत्यांपासून ते मोठ्या व्यवसायांपर्यंत प्रत्येकजण त्याचा वापर करतो. नॅशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडियाच्या नवीनतम आकडेवारीनुसार,भारतात ‘यूपीआय’द्वारे दिवसाला सरासरी ७५ कोटी ते ८० कोटी व्यवहारांची नोंद होते.ऑगस्ट २०२६ मधील अहवालानुसार,’यूपीआय’ने एका महिन्यात २,४५१ कोटी व्यवहारांचा ऐतिहासिक टप्पा ओलांडला असून त्याची एकूण किंमत सुमारे २९.८२ लाख कोटी रुपये इतकी होती. भारतात दर सेकंदाला सरासरी ९,००० पेक्षा जास्त ‘यूपीआय’ व्यवहार यशस्वीपणे पूर्ण होतात. १५ ऑक्टोबर,२०२६ पासून २,००० रुपयांपेक्षा अधिक रकमेच्या काही व्यापारी यूपीआय व्यवहारांवर ०.४ टक्के मर्चंट डिस्काउंट रेट (एमडीआर) म्हणजे ‘व्यापारी सवलत दर’ लागू होणार आहे.
‘एमडीआर’ किती व कोणाला?
दरमहा ‘यूपीआय’ क्यूआर कोडद्वारे १ लाख रुपयांपर्यंत रक्कम स्वीकारणाऱ्या छोट्या व्यापाऱ्यांना ‘एमडीआर’मधून सूट देण्यात आली आहे.हा खर्च दुकानदार किंवा बँक उचलणार असून, ग्राहकाला(युजरला) यासाठी कोणताही अतिरिक्त पैशांचा किंवा कराचा भुर्दंड पडत नाही. तसेच सर्वसामान्य ग्राहकांसाठी ‘यूपीआय’द्वारे हस्तांतरण करण्यावर कोणताही थेट कर किंवा शुल्क आकारले जाणार नाही. तुम्ही तुमच्या मित्रांना, कुटुंबाला किंवा दुकानदारांना केलेले नेहमीचे पेमेंट पूर्णपणे मोफत आहे.सामान्य बँक खात्याशी जोडलेल्या यूपीआय व्यवहारांवर शून्य ‘एमडीआर’ आहे. म्हणजेच,व्यापाऱ्याला यासाठी कोणतेही शुल्क द्यावे लागत नाही. व्यक्ती व्यक्तींमधील ‘यूपीआय’ व्यवहार कोणत्याही रकमेचा असला तरी शुल्क मुक्त राहील त्यामुळे आपण कोणत्याही व्यक्तीला कितीही पैसे पाठवले तरी शुल्क लागणार नाही. तसेच ‘यूपीआय’ वापरल्याबद्दल ‘एमडीआर’च्या नावाखाली ग्राहकांकडून दुकानदाराला स्वतंत्र शुल्क घेता येणार नाही. मासिक बिले, मनोरंजन सेवा शुल्क आणि नियमित गुंतवणुकीसाठी काही स्वयंचलित देयके ‘एमडीआर’मधून वगळली आहेत.त्याचप्रमाणे, डिजिटल वॉलेट आणि पेमेंट सेवा देणाऱ्या कंपन्यांना ग्राहकांकडून स्वतंत्र प्लॅटफॉर्म शुल्क किंवा व्यवहार शुल्क आकारण्यात मनाई असणार आहे.
भारतीय रेल्वे, पेट्रोल पंप/इंधन टेलिकॉम/मोबाईल रिचार्ज, विमा प्रीमियम, कृषी निविष्ठा/खते आणि शैक्षणिक शुल्कांसारख्या आवश्यक सेवांसाठी २,००० रुपयांवरील व्यवहारांवर टक्केवारी ऐवजी केवळ ५ रुपये प्रति व्यवहार इतकेच मर्यादित शुल्क निश्चित करण्यात आले आहे. म्हणजे आयआरसीटीसी वरून ५,००० रुपयांचे रेल्वे तिकीट बुक केले किंवा पेट्रोल पंपावर ३,००० रुपयांचे पेट्रोल भरले, तर त्यावर ०.४ टक्के म्हणजे १२ किंवा २० रुपये आकारले जाणार नाहीत. तिथे थेट केवळ ५ रुपये निश्चित शुल्क आकारले जाईल. एखाद्या मोठ्या मॉलमध्ये खरेदी करून ‘यूपीआय’ पेमेंट केले, तर दुकानदाराला शुल्क ०.४% द्यावे लागेल, म्हणजे २,००० रुपयांपर्यंतचा व्यवहार,० रुपये (मोफत),५,००० रुपयांचा व्यवहार,२० रुपये शुल्क,१०,००० रुपयांचा व्यवहार, ४० रुपये शुल्क,७५,००० रुपये किंवा त्याहून अधिक व्यवहार,कमाल ३०० रुपये शुल्क दुकानदाराला द्यावे लागेल,कारण ३०० रुपयांच्या वर शुल्क आकारण्यास बंदी आहे. भांडवल बाजारात उदा. म्युच्युअल फंड, शेअर्स खरेदी, स्टॉक ब्रोकर्स किंवा डीलर्सना पेमेंट मध्ये ०.०२ टक्के ‘एमडीआर’ व त्यात प्रति व्यवहार कमाल ३०० रुपये बंधन असणार आहे.
‘एमडीआर’ का लावण्यात येणार आहे?
एका बाजूला डिजिटल इंडिया आणि कॅशलेस व्यवहारांचा प्रचार करायचा आणि दुसऱ्या बाजूला त्यावर शुल्क लावायचे,हा विरोधाभास वाटणे स्वाभाविक आहे.पण अर्थतज्ज्ञ आणि रिझर्व्ह बँक ऑफ इंडियाच्या मते, हा निर्णय ‘यूपीआय’ बंद करण्यासाठी नाही, तर ते दीर्घकाळ जिवंत ठेवण्यासाठी घेण्यात आला आहे.
व्यवहारांची संख्या अब्जांच्या घरात गेल्याने आहे, एक मोठे,सुरक्षित रिअल-टाइम पेमेंट नेटवर्क चालवण्यासाठी बँका आणि सिस्टम पुरवठादारांना सायबर सुरक्षा, फसवणूक प्रतिबंध आणि देखभालीवर दरवर्षी प्रचंड खर्च, अंदाजे २०,००० कोटी रुपये, येतो,जो आत्तापर्यंत सरकार आणि बँका स्वतः सोसत होत्या. केवळ सरकारी अनुदानावर पूर्णपणे शून्य-शुल्क मॉडेल टिकवणे अवघड होते.
जर बँकांनी गुंतवणूक केली नाही, तर ‘यूपीआय’चे सर्व्हर वारंवार डाऊन होतील आणि अखेर नुकसान ग्राहकांचेच होईल. ‘युपीआय’चे सर्व्हर्स, सुरक्षा प्रणाली, बँकिंग नेटवर्क आणि सायबर सुरक्षेची देखरेख करण्यासाठी डिजिटल व्यवहारांवर ‘झिरो एमडीआर’ धोरणामुळे बँका आणि ‘यूपीआय’ ॲप्स बनवणाऱ्या कंपन्यांचा उदा. फोन पे, गुगल पे इत्यादी नफा मर्यादित झाला होता. पण आता ‘एमडीआर’मधून मिळणाऱ्या महसूलातून या कंपन्यांना तंत्रज्ञान आणि सुरक्षेमध्ये अधिक नवीन गुंतवणूक करता येईल. रिझर्व्ह बँक ऑफ इंडिया आणि वित्त मंत्रालयाच्या मते, ‘यूपीआय’ व्यवस्था कायमस्वरूपी मोफत आणि मजबूत ठेवायची असेल, तर ती आर्थिकदृष्ट्या स्वावलंबी असणे गरजेचे आहे व कोणतीही व्यवस्था कायमस्वरूपी पूर्णपणे मोफत चालवली जाऊ शकत नाही.
नीती आयोगाचे उपाध्यक्ष अशोक लाहिरी यांनी, “४० पैशांनी तुमचा जीव जाणार नाही,” असे म्हणत, मोठ्या रकमेच्या व्यवहारांवर सरकारने प्रस्तावित केलेल्या ०.४ टक्के मर्चंट डिस्काउंट रेटचे समर्थन केले. ‘यूपीआय’ला जागतिक पातळीवर घेऊन जाण्यासाठी आणि ग्रामीण भागात अधिक मजबूत करण्यासाठी या निधीची गरज आहे.थोडक्यात सांगायचे तर, सरकारने ‘लहान व्यवहार मोफत आणि मोठ्या व्यावसायिक व्यवहारांवर नाममात्र शुल्क’ असा सुवर्णमध्य साधण्याचा प्रयत्न केला आहे, जेणेकरून डिजिटल क्रांतीही थांबणार नाही आणि बँकिंग व्यवस्थाही सुरक्षित राहील.
ग्राहकांना अधिकचे शुल्क आकारले जाण्यापासून संरक्षण किती व कसे?
रिझर्व बँक ऑफ इंडियाच्या नियमांनुसार, कोणताही दुकानदार ‘यूपीआय पेमेंट’ करण्यासाठी ग्राहकाकडून जास्त पैशांची मागणी करू शकत नाही.जर एखाद्या व्यापाऱ्याने ग्राहकाकडून ०.४ टक्के शुल्क वसूल करण्याचा प्रयत्न केला, तर त्याचे व्यापारी खाते आणि क्यूआर कोड कायमचा ब्लॉक केला जाऊ शकतो.व्यापारी नियमांचे उल्लंघन करत असल्यास ग्राहक थेट तक्रार करू शकतात.
ज्या बँकेचा क्यूआर कोड तिथे लावलेला आहे त्या बँकेच्या ग्राहक सेवा केंद्रात तक्रार नोंदवता येते.राष्ट्रीय ग्राहक हेल्पलाइन १९१५ या क्रमांकावर कॉल करून थेट सरकारकडे तक्रार करता येईल.तसेच एनपीसीआय पोर्टलच्या अधिकृत वेबसाईटवर जाऊन ‘मर्चंट तक्रार’ विभागात पण ऑनलाइन तक्रार नोंदवता येईल.बँका आणि फिनटेक कंपन्या व्यापाऱ्यांच्या खात्यांमधील व्यवहारांवर लक्ष ठेवतील.ग्राहकांकडून जादा शुल्क वसूल केल्याची तक्रार सिद्ध झाल्यास व्यापाऱ्यांचे मर्चंट खाते त्वरित गोठवले जाईल.
काय ‘युपीआय’ कमकुवत होईल?
काही वापरकर्त्यांच्या मते, व्यापाऱ्यांकडून ‘एमडीआर’ आकारल्यास ‘युपीआय’चे सर्वात मोठे आकर्षण – म्हणजेच त्याचा मोफत वापर – कमकुवत होऊ शकते. तसेच पूर्वी भरावे न लागणारे शुल्क सोसण्याऐवजी काही व्यापारी मोठ्या व्यवहारांसाठी रोख रकमेचा वापर करू शकतात.पण सरकारच्या मते,व्यक्ती-ते-व्यापारी व्यवहारांपैकी अंदाजे ९६ टक्के व्यवहार अप्रभावित राहतील,कारण ते एकतर निर्धारित मर्यादेपेक्षा कमी आहेत किंवा लहान व्यापाऱ्यांसाठी असलेल्या शून्य-एमडीआर चौकटीत समाविष्ट आहेत.
‘द इकॉनॉमिस्ट’ आणि विविध आर्थिक विश्लेषकांच्या मते, मोठ्या युपीआय व्यवहारांसाठी निवडक ‘एमडीआर’ लागू करणे हे भारताच्या डिजिटल पेमेंट पायाभूत सुविधांच्या आर्थिक स्थिरतेसाठी एक आवश्यक पाऊल आहे व ‘एमडीआर’ मधून प्राप्त होणाऱ्या निधीमुळे पेमेंट पायाभूत सुविधा, लवचिकता, नावीन्य आणि सायबर सुरक्षा यांसारख्या क्षेत्रांमधील गुंतवणुकीला पाठिंबा मिळेल.
हे पण तेवढेच खरे आहे की भारतात ‘युपीआय’चे यश पूर्णपणे विश्वास आणि सुलभ उपलब्धतेवर उभारले गेले आहे. व्यवहारातील अडथळे दूर करून सरकारने फळ विक्रेते,ऑटो-रिक्षा चालक आणि लहान व्यापाऱ्यांना औपचारिक डिजिटल बँकिंगच्या कक्षेत यशस्वीपणे आणले.
या क्रांतीचा मानसिक आधारस्तंभ म्हणजे ते पूर्णपणे विना मूल्य असणे. पण आता,अगदी नाममात्र शुल्क आकारले तरी, कष्टाने कमावलेला तो विश्वास डळमळीत होण्याचा धोका नाकारता येत नाही.जर व्यापाऱ्यांनी हा खर्च अप्रत्यक्षपणे ग्राहकांवर लावण्यास सुरुवात केली, किंवा लहान व्यवसायिकांनी ठरवले की पुन्हा रोखीच्या व्यवहाराकडे परतायचे तर?