विशेष आर्थिक लेख.
देशातील उद्योग समूहांमध्ये टाटांचे नाव अग्रस्थानी आहे.या समूहाची प्रमुख कंपनी टाटा सन्स त्यांच्या संचालक मंडळातील साठमारीमुळे सध्या चर्चेत आहे. मुळात रिझर्व बँकेने टाटा सन्स कंपनीला शेअर बाजारांवर नोंदणी करण्याचे आदेश दिल्यानंतर नोंदणी करून समभागांची खुली विक्री करायची किंवा कसे यावरूनच संचालक मंडळात दोन गट निर्माण झाले. या पार्श्वभूमीवर संचालक मंडळात ज्या प्रकारे घडामोडी घडत आहेत, त्यामुळे मागील इतिहासाची पुनरावृत्ती होत आहे असे वाटते.कदाचित यावेळी नवीन उत्क्रांती सुद्धा होऊ शकते…! याचा घेतलेला धांडोळा.
प्रा. नंदकुमार काकिर्डे
टाटा समूह हा भारताच्या औद्योगिक इतिहासातील अत्यंत महत्त्वाचा अग्रगण्य समूह आहे. वाहन, पोलाद, माहिती-तंत्रज्ञान, हवाई वाहतूक, ऊर्जा, हॉटेल्स व वित्तीय सेवा अशा विविध क्षेत्रांत त्याची उत्तम कामगिरी सुरू आहे. सप्टेंबर 2026 मध्ये टाटा समूहाच्या प्रमुख होल्डिंग कंपनी असलेल्या टाटा सन्ससमोर निर्माण झालेला अंतर्गत संघर्ष हा केवळ एका अध्यक्षाच्या पुनर्नियुक्तीचा किंवा संभाव्य खुल्या समभाग विक्रीचा म्हणजे आयपीओ चा प्रश्न राहिलेला नाही. तो मालकी हक्क, विश्वस्तांची भूमिका, संचालक मंडळाचे अधिकार, नियामक नियंत्रण व भविष्यातील नेतृत्व यांचा व्यापक प्रश्न बनला आहे.
निमित्त चंद्रशेखरन यांच्या पुनर्नियुक्तीचे !
टाटा सन्सचे अध्यक्ष श्री नटराजन चंद्रशेखर उर्फ चंद्रा यांनी दि. 12 ऑगस्ट रोजी त्यांची मुदत फेब्रुवारी 2027 मध्ये संपणार असल्याने त्यानंतर फेरनियुक्ती न घेण्याचे जाहीर केले. मात्र कंपनीच्या नामनिर्देशन व मानधन समितीच्या विनंतीनंतर त्यांनी निर्णय बदलला. दि. १७ सप्टेंबरला संचालक मंडळात त्यांच्या आणखी पाच वर्षांच्या नियुक्तीच्या बाजूने चार मते, तर विरोधात नोएल टाटा यांचे एक मत पडले. म्हणजे चंद्रशेखरन यांनी ऑगस्टमध्ये अध्यक्षपद तत्काळ सोडले नव्हते. या घटनाक्रमातील फरक महत्त्वाचा आहे. पदावरील सातत्याचा प्रश्न आता नियुक्तीच्या वैधतेच्या प्रश्नाशी जोडला गेला आहे. मात्र याच वेळी संचालक मंडळातील वाद उफाळून बाहेर आले. टाटा सन्स मध्ये 66 टक्के भाग भांडवल असलेल्या टाटा ट्रस्टचे अध्यक्ष नोएल टाटा यांनी या निर्णयाला विरोध केला. चंद्रशेखर यांची नियुक्ती कायद्यानुसार नाही असा दावा त्यांनी केलेला आहे. यामुळेच या नियुक्तीला अंतिम मंजुरी, भागधारकांचे अधिकार व कंपनीच्या आर्टिकल्स ऑफ असोसिएशन (Articles of Association )मधील तरतुदी यांचा प्रश्न पुढे आला आहे.
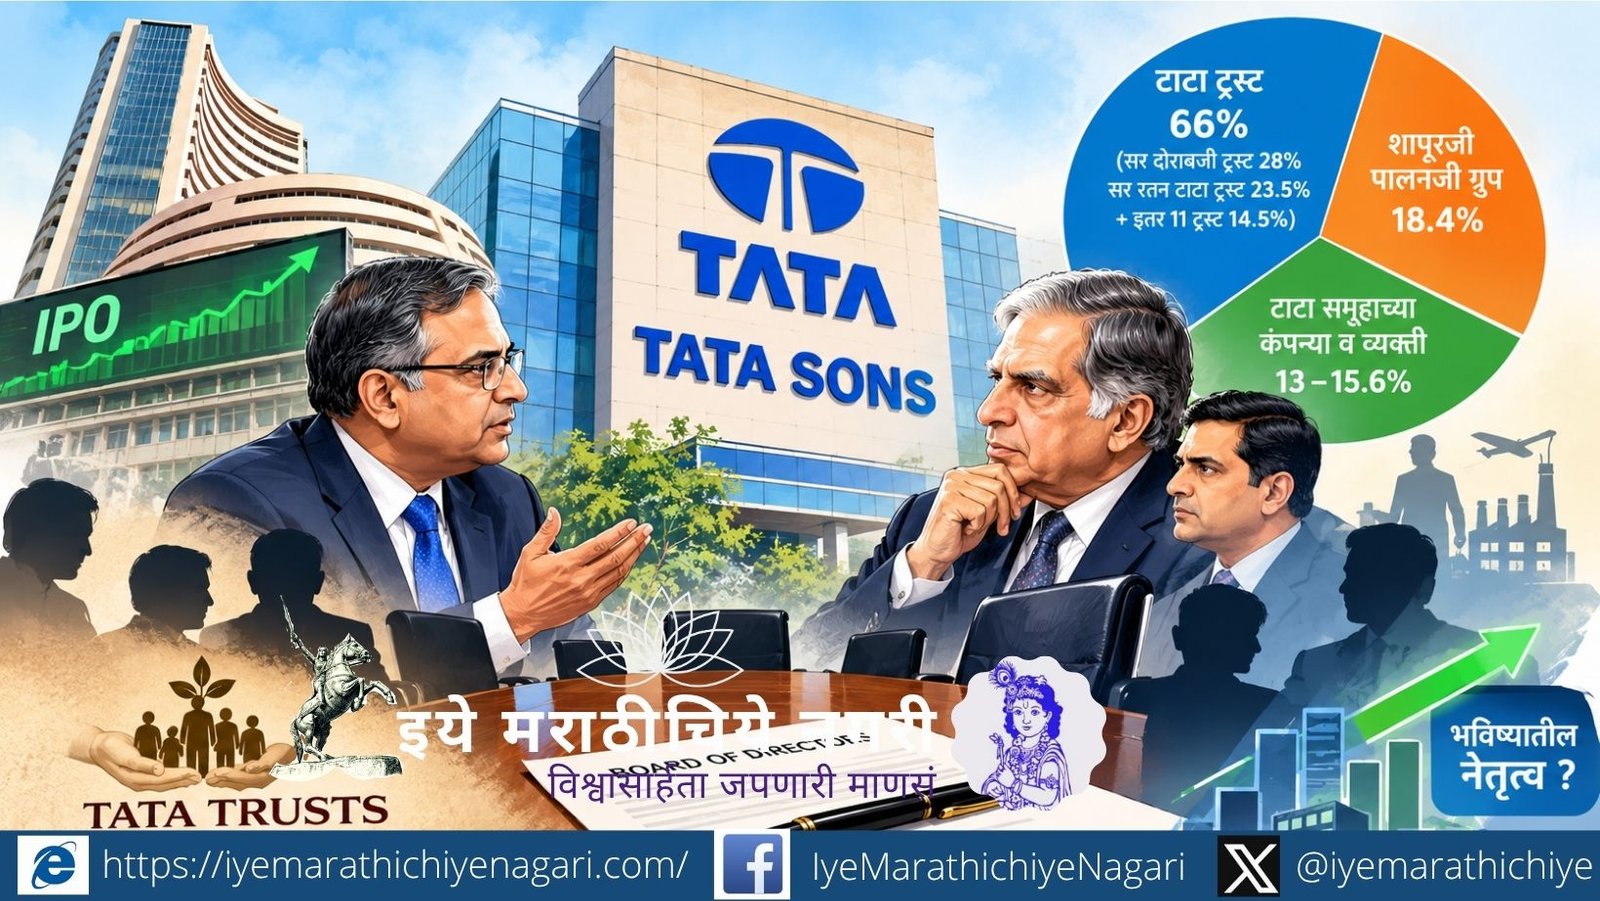
टाटा सन्स मधील संचालक मंडळातील वादाचा मुद्दा नीट समजण्यासाठी टाटा सन्स या कंपनीचे भाग भांडवल कशा प्रकारे आहे ते पाहणे महत्त्वाचे ठरेल. टाटा सन्सची एकूण भागधारणा तीन मुख्य गटात विभागलेली आहे. या कंपनीतला सर्वात मोठा ६६ टक्के हिस्सा टाटा ट्रस्टचा आहे, हेच टाटा समूहाचे खरे मालक आहेत. यामध्ये सर दोराबजी टाटा ट्रस्टकडे सुमारे २८ टक्के हिस्सा आहे आणि सर रतन टाटा ट्रस्टकडे सुमारे २३.५ टक्के असे दोन प्रमुख ट्रस्ट आहेत.उर्वरित १४.५ टक्के हिस्सा हा इतर ११ छोट्या ट्रस्टकडे आहे, ज्यात जेआरडी टाटा ट्रस्ट, आरडी टाटा ट्रस्ट यांचा समावेश आहे. दुसरा मोठा भागधारक आहे शापूरजी पालनजी ग्रुप, ज्यांच्याकडे १८.४ टक्के हिस्सा आहे. तिसरा गट आहे टाटा समूहाच्या कंपन्या आणि व्यक्ती, ज्यांच्याकडे सुमारे १३ ते १५.६ टक्के हिस्सा आहे. यामध्ये टाटा स्टील, टाटा मोटर्स, टाटा केमिकल्स यांसारख्या शेअर बाजारावरील नोंदणीकृत कंपन्यांचा समावेश आहे. तसेच टाटा कुटुंबातील काही व्यक्ती आणि माजी संचालकांकडेही किरकोळ हिस्सा आहे. यावरून एक गोष्ट लक्षात येईल की टाटा सन्स मध्ये कोणताही मोठा निर्णय घेण्यासाठी टाटा ट्रस्टच्या होकारात्मक मताची गरज असते. टाटा ट्रस्टला ही कंपनी खाजगी ठेवायची आहे.
जेणेकरून लाभांशातून धर्मादाय कार्य करता येईल. २०२४-२५ मध्ये टाटा सन्सने ३६,१४९ कोटी रुपयांचा लाभांश दिला. आजच्या घडीला टाटा ट्रस्टकडे प्रचंड पैसे आहेत. त्याच वेळी शापूरजी पालनजी हा गट प्रचंड कर्जबाजारी आहे. ते आर्थिक अडचणीत आहेत. या दोन्ही गटात टोकाचे वाद आहेत. रतन टाटा व सायरस मिस्त्री या दोघांच्या रूपाने टाटा सन्स मध्ये प्रचंड वादावादी झाली व सर्वोच्च न्यायालयाचे दरवाजे ठोठावण्यात आले होते. याच इतिहासाची पुनरावृत्ती चंद्रशेखर यांची पुनर्नियुक्ती व कंपनीच्या समभागाची शेअर बाजारावर नोंदणी करण्याच्या निमित्ताने होताना दिसत आहे. नोएल टाटा यांचा चंद्रशेखर यांच्या पुनर्नियुक्तीला तसेच शेअर बाजारात नोंदणी करण्याच्या प्रक्रियेला विरोध आहे. मात्र शापूरजी पालनजी गटाने या दोन्ही प्रक्रियांना पाठिंबा दिला आहे. परंतु तो गट कंपनीमध्ये अल्पमतात आहे. बहुमत असलेल्या गटावर सातत्याने अल्पमत असलेला गट कुरघोडी करण्याच्या दृष्टिकोनातून न्यायालयाचे तसेच नियामकांचे दरवाजे ठोठावत आहे.
कंपनी कायद्यात अल्पमत वाल्यांनी बहुमतवाल्यांना वेठीस धरण्याचा प्रकार ( oppression of minority shareholders) टाटा सन्स मध्ये होताना दिसत आहे. टाटा सन्सने शेअर बाजारात नोंदणी केल्यानंतर शापुरजी पालनजी त्यांच्याकडील काही टक्के शेअर्स बाजारात विकून त्याद्वारे 25 हजार कोटी रुपये उभे करून त्यांचे कर्ज फेडणार आहेत. मात्र नोयल टाटा यांनी घेतलेल्या भूमिकेमुळे त्यांच्या योजनांवर पाणी पडण्याची शक्यता आहे. त्यामुळेच टाटा समूहातील सध्याचा संघर्ष दोन व्यक्तींच्या किंवा गटांच्या मतभेदांपुरता मर्यादित नाही. टाटा सन्सवर अंतिम अधिकार कोणाचा — बहुसंख्य हिस्सा असलेल्या धर्मादाय विश्वस्त संस्थांचा की उद्योग चालविणाऱ्या संचालक मंडळाचा— हा त्याचा गाभा आहे. त्यात सार्वजनिक उत्तरदायित्व, अल्पमत भागधारकांचे हित व पुढील नेतृत्वाची निवड हे प्रमुख प्रश्न गुंतले आहेत. म्हणूनच सप्टेंबर २०२६ मधील घडामोडींकडे २०१६ मधील सायरस मिस्त्री प्रकरणाची केवळ पुनरावृत्ती म्हणून पाहणे अपुरे ठरेल.
या वादातील दुसरा व अधिक मूलभूत मुद्दा म्हणजे टाटा सन्स या कंपनीची अधिकृत नोंदणी शेअर बाजारावर करणे हा आहे. रिझर्व बँकेने टाटा सन्स या कंपनीची नोंदणी वरिष्ठ स्तरावरील बिगर बँकिंग वित्त कंपनी म्हणजे ‘अप्पर लेयर नॉन बँकिंग फायनान्स कंपनी ‘ (NBFC) म्हणून केलेली आहे. टाटा सन्सने दि.11 सप्टेंबर रोजी कंपनीची एनबीएफसी नोंदणी रद्द करण्याची व केवळ गुंतवणूक कंपनी म्हणून नोंदणी करण्याची मागणी केली होती परंतु रिझर्व बँकेने ती फेटाळून लावलेली आहे. यानंतर कंपनीने रिझर्व बँकेच्या नियमांचे पालन करण्याच्या दृष्टिकोनातूनन नोएल टाटांचा विरोध डावलून पावले टाकण्यास प्रारंभ केला. मात्र कंपनीची नोंदणी शेअर बाजारावर झाली तर त्याचे दूरगामी परिणाम कंपनीच्या मालकीवर तसेच कंपनीच्या कारभाराच्या रचनेमध्ये होणे अपरिहार्य आहे.
या बदलाचे संभाव्य फायदे !
आजच्या घडीला टाटा सन्स ही क्लोजली हेल्ड म्हणजे अगदी थोड्या भागधारकांमध्ये मालकी असलेली खासगी कंपनी आहे. ज्या क्षणी तिची नोंदणी पब्लिक लिमिटेड कंपनी म्हणजे सार्वजनिक कंपनी म्हणून केली जाईल तेव्हा या कंपनीला पारदर्शकता व सार्वजनिक उत्तरदायित्व याला सामोरे जावे लागणार आहे. प्रत्येक तिमाहीला आर्थिक अहवाल प्रसिद्ध करणे, खुल्या बाजारात प्रकटीकरण करणे व भागधारकांप्रति असणारी जबाबदारी यामुळे टाटा सन्स कंपनीच्या प्रत्येक निर्णय प्रक्रियेवर भागधारकांसह वित्त कंपन्या यांचे सार्वजनिक लक्ष ठेवले जाणार आहे. आजच्या घडीला टाटा सन्समध्ये अशा कोणत्याही घटना घडत नाहीत. विद्यमान संचालक मंडळ जे निर्णय घेतील ते अमलात आणले जातात. त्याबाबत त्यांना कोणीही, कसलेही प्रश्न विचारू शकत नाहीत. कारण त्याचे सर्व स्वरूप हे प्रायव्हेट म्हणजे खाजगी आहे. दुसरी महत्त्वाची गोष्ट म्हणजे टाटा सन्स कंपनीची शेअर बाजारावर नोंदणी झाली तर त्यांना भांडवली बाजारात उतरून मोठ्या प्रमाणावर भांडवल उभारण्याचा मार्ग उपलब्ध होतो.
टाटा समूह सेमीकंडक्टर, इलेक्ट्रॉनिक्स, ऊर्जा, विमान वाहतूक आणि अन्य नवीन क्षेत्रांत गुंतवणूक करीत असताना भांडवलाची गरज वाढत आहे. त्यामुळे शेअर्सची नोंदणी केल्यामुळे मिळणारे बाजारमूल्य व भांडवल भविष्यातील विस्तारासाठी महत्त्वाचे ठरू शकते. अर्थात आजच्या घडीला कंपनीची कोणतीही खुली विक्री औपचारिक रित्या जाहीर झालेली नाही. किंबहुना नोएल टाटा यांचा नोंदणीला व खुली समभाग विक्री करण्याला विरोध आहे. जेव्हा एखादी कंपनी पब्लिक लिमिटेड होते तेव्हा सर्व भागीदारांचा कंपनीच्या कामकाजामध्ये सहभाग रहातो. केवळ मूठभर प्रमुख भागधारकांच्या मनाप्रमाणे कंपनी न चालता या कंपनीत गुंतवणूक करणाऱ्या सर्व भागधारकांचा सहभाग वाढला जाईल. गेली कित्येक दशके टाटा सन्सने नेमकी हीच भूमिका जाणीवपूर्वक टाळलेली आहे.
पब्लिक लिमिटेड मधील गंभीर धोके !
कोणतीही कंपनी प्रायव्हेट म्हणजे खाजगी असणे हे कधीही मूठभर भागधारकांच्या हिताचे असते परंतु जेव्हा कंपनीचे रूपांतर पब्लिक लिमिटेड म्हणजे सार्वजनिक स्वरूपाचे होते तेव्हा कंपनीच्या निर्णय प्रक्रियेवर अल्पकालीन बाजारपेठीय दबाव वाढण्याची सतत शक्यता असते. एखाद्या नवीन व्यवसायात दीर्घकालीन गुंतवणूक करायची झाल्यास त्याचे तात्काळ आर्थिक परिणाम बाजाराला पटतील असे नाही . यातील दुसरा महत्त्वाचा प्रश्न म्हणजे ज्या टाटा ट्रस्ट कडे या कंपनीचे ६६ टक्के मालकी आहे त्यांची भूमिका काय राहणार हे महत्त्वाचे आहे. टाटा समूहाच्या सामाजिक व परोपकारी कार्याशी टाटा ट्रस्टचे संबंध दीर्घकाळापासून जोडलेले आहेत. समभागांच्या खुल्या विक्रीनंतर टाटा सन्सच्या मालकीची रचना बदलल्यास टाटा ट्रस्टचा प्रभाव कमी होऊ शकतो. नोएल टाटा यांनी सार्वजनिक कंपनी म्हणून नोंदणी करण्याबाबत चिंता व्यक्त केली आहे. दुसरीकडे कंपनीच्या विद्यमान संचालकांनी नोएल टाटा यांचा विरोध डावलून रिझर्व बँकेच्या नियमांनुसार पुढे जाण्याचा निर्णय घेतला आहे. त्यामुळे हा केवळ आर्थिक नव्हे तर संस्थात्मक स्वरूपाचा प्रश्न निर्माण होत आहे.
ट्रस्टच्या कारभारावरील कायदेशीर प्रश्न !
दरम्यान याच काळात सर रतन टाटा ट्रस्टच्या विश्वस्त मंडळाच्या रचनेवर महाराष्ट्राच्या धर्मादाय आयुक्तांकडून चौकशी सुरू आहे. मे 2026 मध्ये ट्रस्टच्या बैठकीला स्थगिती देण्यात आली होती. विश्वस्तांच्या रचनेबाबत महाराष्ट्र सार्वजनिक विश्वस्त कायद्याच्या तरतुदींचे पालन झाले आहे का, हा त्यामागील एक मुद्दा आहे.
याशिवाय, 1989 मध्ये टाटा सन्सचे 833 समभाग हस्तांतरित केल्याच्या व्यवहाराबाबतही धर्मादाय आयुक्तांकडे तक्रार करण्यात आली असून, त्यावर स्पष्टीकरण मागविण्यात आले आहे. या आरोपांवर ट्रस्टकडून वेगळी भूमिका मांडण्यात आली आहे; त्यामुळे या प्रकरणातील अंतिम निष्कर्ष कायदेशीर आणि नियामक प्रक्रियेनंतरच स्पष्ट होतील.
पुढील दिशा काय?
टाटा सन्ससमोरील सध्याचे आव्हान म्हणजे व्यवस्थापनाची सातत्यता व भागधारकांचे अधिकार यांच्यात संतुलन राखणे. चंद्रशेखरन यांच्या पुनर्नियुक्तीला मंडळाचा बहुमताचा पाठिंबा मिळाला असला तरी टाटा ट्रस्टकडून विरोध कायम आहे. तसेच शेअर बाजारावर नोंदणी करण्याच्या दोन्ही बाजूंच्या भूमिकांमध्ये फरक आहे. टाटा समूहाच्या भविष्यासाठी सर्वात महत्त्वाचा मुद्दा म्हणजे व्यक्ती किंवा एखादा निर्णय नव्हे, तर संस्थात्मक शासनव्यवस्था स्पष्ट, कायदेशीर आणि पारदर्शक असणे. टाटा सन्सच्या मालकीची वैशिष्ट्यपूर्ण रचना, टाटा ट्रस्टची सामाजिक भूमिका, रिझर्व बँकेचे नियमन व सार्वजनिक भागधारकांची अपेक्षा यांचा समतोल साधणे ही पुढील काळातील मोठी कसोटी असेल. टाटा समूहाने गेल्या दीडशेहून अधिक वर्षांत निर्माण केलेली विश्वासार्हता ही मोठी अमूर्त संपत्ती आहे. त्यामुळे सध्याचा वाद कोणत्याही एका गटाच्या विजयापेक्षा स्पष्ट नियम, पारदर्शक निर्णयप्रक्रिया आणि दीर्घकालीन संस्थात्मक स्थैर्य यांद्वारे सोडवला जाणे महत्त्वाचे ठरेल.
त्याचवेळी विद्यमान अध्यक्ष श्री.चंद्रशेखरन यांच्या कामगिरीकडे दुर्लक्ष करून हा वाद समजणार नाही. टाटा समूहाचा वार्षिक महसूल २०१९-२० च्या तुलनेत दुप्पट होऊन २०२५-२६ मध्ये १६ लाख २४ हजार कोटी रुपयांवर गेला; करानंतरचा नफा सुमारे पाचपटीने वाढून १ लाख ७० हजार कोटी रुपयांवर पोहोचला. समूहातील बाजारात नोंदणीकृत कंपन्यांचे एकत्रित बाजारमूल्य ९ लाख ३१ हजार कोटींवरून २४ लाख ३९ हजार कोटी रुपयांवर गेले. तरी ते २०२४-२५ मधील उच्चांकापेक्षा कमी आहे. त्यामुळे दीर्घकालीन मूल्यनिर्मिती आणि अलीकडील घसरण, दोन्ही मान्य करावी लागतील. एअर इंडियाचे संपादन, विमानसेवांची पुनर्रचना, विद्युतवाहने, संचयघटक, विद्युत उपकरणनिर्मिती आणि अर्धसंवाहक यांतील गुंतवणूक ही त्यांच्या काळातील महत्त्वाची पावले आहेत. समूहातील कंपन्यांना परस्परपूरक दिशेने नेण्याचाही प्रयत्न झाला. परंतु मोठी गुंतवणूक म्हणजे लगेच नफा नव्हे. विमानसेवा आणि नव्या उद्योगांतील खर्च व जोखीम लक्षात घेतल्यास, भावी यशाला आधीच मिळालेला परतावा मानणे चुकीचे ठरेल. चांगली आर्थिक कामगिरी अध्यक्षांच्या निवडीसाठी वजनदार कारण असू शकते; मात्र ती कंपनीच्या नियमांवर मात करणारा अधिकार ठरत नाही. संचालक मंडळाला अनेक निर्णायक प्रकल्पांच्या काळात नेतृत्वातील अनिश्चितता टाळायची आहे.
दोन्ही चिंता रास्त असल्या तरी एकमताचा प्रयत्न न करता केवळ कायदेशीर अर्थ लावून प्रश्न सोडविणे धोकादायक ठरू शकते. सायरस मिस्त्री प्रकरणानंतरही मालकी आणि व्यावसायिक व्यवस्थापन यांच्यातील अधिकाररेषा पुरेशी स्पष्ट झालेली नाही, हेच पुन्हा समोर येते. शापूरजी पालनजी समूहाचा प्रस्ताव संपूर्ण हिस्सा विकण्याचा नाही. त्यातील काही समभागांच्या विक्रीतून किमान २५ हजार कोटी रुपये मिळावेत, असा प्रस्ताव नोएल टाटा यांनी मंडळापुढे ठेवला. टप्प्याटप्प्याने खरेदी आणि निधी उभारण्याचे पर्यायही त्यांनी मांडले. त्यांचा खर्च विद्यमान भागधारकांवर, नव्या उद्योगांवरील गुंतवणुकीवर आणि टाटा सन्सच्या आर्थिक क्षमतेवर कसा पडेल, याची स्वतंत्र तपासणी आवश्यक आहे. अल्पसंख्य भागधारकांची अडचण ही केवळ अंतर्गत सत्तासंघर्षातील सोयीनुसार वापरण्याची बाब नाही. अध्यक्ष निवडीसाठी आधीच मान्य केलेली प्रक्रिया, विश्वस्त आणि व्यवस्थापनाच्या अधिकारांची स्पष्ट संहिता, नियामकांशी उघड संवाद आणि शापूरजी पालनजी समूहासाठी न्याय्य तोडगा. बाजारातील नोंदणीचा पर्याय निवडला तर परोपकारी उद्दिष्टांचे संरक्षण कसे होईल, हेही स्पष्ट करावे लागेल. टाटांची वेगळी ओळख खाजगी मालकीतच नाही; विश्वासार्ह निर्णयप्रक्रियेत आहे. ती घडली तर हे संकट उत्क्रांती ठरेल. अन्यथा, व्यक्ती बदलतील; पण बॉम्बे हाऊसमधील जुना संघर्ष नव्या रूपात परत येईल.
तसे झाले तर टाटा समूहाचे त्यामध्ये मोठे नुकसान होणार आहे. त्यांची प्रतिष्ठा व पतपणाला लागणार आहे. यात उभय गटांचे हित साधले जाण्याची शक्यता कमी असून ती दरी वाढण्याची भीती निर्माण झाली आहे. १७ सप्टेंबर २०२६ रोजी बॉम्बे हाऊसने २०१६ मधील सायरस मिस्त्री हकालपट्टी नंतरची सर्वात स्फोटक संचालक मंडळाची बैठक पाहिली. तीन तासांच्या बैठकीत दोन निर्णय घेण्यात आले जे भारतातील सर्वात प्रतिष्ठित समूहाचे भविष्य ठरवणार आहेत. संचालक मंडळाचे हे निर्णय हे नेहमीच्या व्यवसायातील निर्णय न राहता त्यामुळे संचालक मंडळातील वादविवादाच्या तीन मोठ्या फटी उघड्या झाल्या आहेत. टाटा सन्सचे नेतृत्व व्यावसायिकाने करावे, कुटुंबातील सदस्याने नाही, हे तत्त्व मिस्त्री प्रकरणानंतर स्थापित झाले होते, त्याला बळकटी मिळते. परंतु अध्यक्ष पदाबाबत पुन्हा अनिश्चितता निर्माण झालेली आहे. आजच्या घडीला टाटा मूल्यांकन बारा ते तेरा लाख कोटी रुपयांच्या घरात आहे. शेअर बाजारावर नोंदणी केल्यामुळे त्याचे खरे मूल्य समोर येऊन सर्व समूह कंपन्यांना प्रत्येकाचे स्पष्ट बाजार मूल्य समोर येऊ शकेल. त्याचप्रमाणे शापूरजी पालनजी या कर्जबाजारी समूहाला बाहेर पडण्याची संधी मिळणार आहे. तसेच नियामकानी लावलेल्या अटींची पूर्तता होऊ शकेल.
टाटा ट्रस्ट व टाटा सन्स मधील संचालक मंडळ यांच्यात सत्ता संघर्ष निर्माण झालेला आहे. रतन टाटा यांच्या निधनानंतर नोएल टाटा ट्रस्टचे अध्यक्ष झाले. ते टाटा सन्सचे संचालक आहेत. चंद्रा यांच्या विरोधात त्यांचे मत, तर वेणू श्रीनिवासन (दुसरे ट्रस्टचे नामनिर्देशित) यांनी समर्थनार्थ मत दिले, यावरून ट्रस्टच्या नामनिर्देशितांमध्येच फूट असल्याचे स्पष्ट झाले. टाटा सन्स चे संचालक मंडळ टाटा ट्रस्टपासून स्वातंत्र्य मिळवण्याचा प्रयत्न करत आहे. तसेच मिस्त्री व टाटा कुटुंब यांच्यात न्यायालयीन साठ मारी अनेक वर्षे चालू आहे. टाटा सन्स च्या उत्तराधिकाराचा प्रश्न आजच्या घडीला निर्माण झाला आहे.
ग्यानबाची मेख !
या घडामोडी दर्शवतात की टाटा समूहाने मिस्त्री प्रकरणाला कारणीभूत ठरलेली कारभारातील त्रुटी सोडवलेली नाही. कंपनीच्या आर्टिकल्स ऑफ असोसिएशन नुसार अजूनही टाटा ट्रस्टना नकाराधिकार आहे. मात्र संचालक मंडळाला व्यावसायिक स्वायत्तता हवी आहे. जोपर्यंत मालकी (ट्रस्ट), व्यवस्थापन (संचालक मंडळ) आणि परोपकार यांना वेगळे करणारी कारभार संहिता स्पष्टपणे लिहिली जात नाही, तोपर्यंत असे संकट दर ५ वर्षांनी येत राहील. चंद्रशेखर यांचे नेतृत्व व्यवसायाच्या सातत्यासाठी चांगले आहे, पण टाटा ट्रस्टच्या सहमतीशिवाय ते पुढे रेटणे हे विश्वासाच्या ‘ टाटा ‘ मूल्यालाच धक्का लावणारे ठरत आहे. मात्र सक्तीने केलेली शेअर बाजारावरील नोंदणी अदानी किंवा अंबानी यांच्यापेक्षा वेगळे स्थान निर्माण करणाऱ्या टाटा समूहाची परोपकारी मालकी भविष्यकाळात नष्ट होऊ शकते. यावर खरा उपाय कायदेशीर सल्ला नाही, तर वाटाघाटीने तडजोड करणे आहे. अन्यथा, बॉम्बे हाऊस २०१६ ची पुनरावृत्ती यावेळी नोएल टाटा व एन. चंद्रशेखरन यांच्यातील वादाच्या रूपाने होण्याची भीती निर्माण झाली आहे. ती टाळण्यातच सर्वांचे हित आहे. व्यक्तिगत इगो महत्त्वाचे ठरले तर त्यापुढे सर्व फिके ठरते हा आजवरचा इतिहास आहे. कंपनी क्षेत्राला हे शहाणपण कधी येणार एवढाच प्रश्न व विचारणे आपल्या हातात आहे.
(प्रस्तुत लेखक अर्थविषयक जेष्ठ पत्रकार असून पुणे शेअर बाजार कॉसमॉस बँकेचे माजी संचालक व कंपनी कायद्यातील तज्ञ प्राध्यापक आहेत)